حسن هيكل يحذر من تفاقم أزمة الديون بعد رفع أسعار الفائدة
كتب : محمد إبراهيم
السبت، 31 أكتوبر 2026 09:10 م
-
مشاركة
-

-

-

-

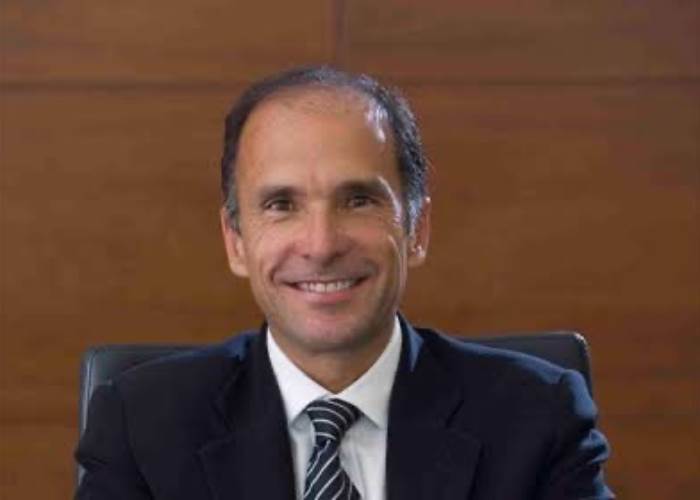
طرح رجل الأعمال والخبير الاقتصادي حسن هيكل رؤيته للتعامل مع أزمة الديون التي تواجه الاقتصاد المصري، معتبرًا أن تطبيق ما يُعرف بـ«المقايضة الكبرى» يمثل، من وجهة نظره، الحل المتاح لمعالجة المديونية المحلية، محذرًا من تفاقم أعباء الدين عقب قرار البنك المركزي رفع أسعار الفائدة.
وجاءت تصريحات هيكل بعد قرار لجنة السياسة النقدية بالبنك المركزي، خلال اجتماعها الخميس الماضي، زيادة أسعار الفائدة بواقع 100 نقطة أساس، في خطوة تستهدف مواجهة الضغوط التضخمية المحتملة الناتجة عن تراجع قيمة الجنيه وارتفاع أسعار الطاقة عالميًا.
رفع الفائدة يزيد أعباء الاقتراض الحكومي
وأشار هيكل إلى أن الحكومة تتحمل النصيب الأكبر من تداعيات ارتفاع أسعار الفائدة، باعتبارها أكبر مقترض في السوق المحلية، موضحًا أن كل زيادة بنسبة 1% في سعر الفائدة ترفع تكلفة خدمة ديونها بنحو 120 مليار جنيه، وفق تقديراته.
وفي تدوينة نشرها عبر حسابه على موقع «إكس»، دعا هيكل الاقتصاديين والمصرفيين إلى إعادة النظر في موقفهم من مقترح «المقايضة الكبرى»، مؤكدًا أنه يصب، بحسب رؤيته، في مصلحة الدولة والمواطن والقطاع المصرفي، ولا يقتصر تأثيره على معالجة أزمة المديونية فقط.
ما المقصود بمقترح «المقايضة الكبرى»؟
وكان هيكل قد عرض تصوره للمبادرة خلال فعالية بجامعة القاهرة في يناير 2026، ويقوم المقترح على إنشاء صندوق تُجمع فيه أصول الدولة، ثم مبادلة هذه الأصول بالديون المحلية بعد نقل المديونية إلى البنك المركزي.
ويرى الخبير الاقتصادي أن الدين المحلي يمثل أحد أبرز العوائق أمام تحقيق التنمية، مستعينًا بمثال افتراضي لشركة تبلغ مبيعاتها السنوية 3.2 تريليون جنيه، بينما تصل تكاليف إنتاجها ومصروفاتها التشغيلية، قبل احتساب الإهلاكات والفوائد، إلى 2.5 تريليون جنيه، بما يحقق فائضًا تشغيليًا يقدر بنحو 700 مليار جنيه.
وأوضح أن المشكلة في هذا المثال لا تتعلق بالنشاط التشغيلي للشركة، وإنما بوجود مديونية محلية تبلغ 14 تريليون جنيه، تترتب عليها فوائد سنوية تتراوح بين 2.7 و2.8 تريليون جنيه، وهو ما يجعل أعباء الفوائد، وفق حساباته، تعادل نحو 400% من الفائض التشغيلي.
وأضاف أن سداد أصل الدين من هذا الفائض وحده قد يستغرق 20 عامًا على الأقل، بافتراض ثبات الإيرادات والمصروفات وعدم توجيه أي جزء من الفائض إلى فوائد أو التزامات أخرى.
هيكل ينتقد بدائل معالجة الدين المحلي
واستعرض هيكل عددًا من المقترحات المطروحة للتعامل مع أزمة الدين، معتبرًا أنها لا توفر معالجة كافية لحجم المديونية الحالية.
وبشأن خفض النفقات، قال إن هذا التوجه لا يمثل حلًا مناسبًا في ظل ارتفاع معدلات التضخم، إلى جانب الحاجة إلى زيادة الإنفاق على قطاعات أساسية، وفي مقدمتها التعليم والصحة.
أما بيع الأصول، فقدّر هيكل أن حصيلته لن تتجاوز، في أفضل الأحوال وفق تصوره، 10 مليارات دولار، بما يعادل نحو 550 مليار جنيه، وهي قيمة قال إنها تغطي فوائد شهرين فقط. وحذر من الاعتماد على هذا المسار لسداد جزء من الفوائد دون معالجة أصل الدين، بما قد يترك الدولة بعد سنوات وقد تخلت عن أصولها بينما لا تزال المديونية قائمة.
كما اعتبر أن تطبيق نظام وحدة الموازنة لن يكون كافيًا بمفرده، مشيرًا إلى أن التوزيعات السنوية المتوقعة من الشركات التي قد تُضم إلى الموازنة تتراوح بين 100 و200 مليار جنيه، وهي مبالغ لا تكفي، بحسب تقديره، سوى لتغطية فوائد شهر واحد أو أقل.
تدخل البنك المركزي محور تنفيذ المقترح
وأكد هيكل أن تنفيذ «المقايضة الكبرى» يتطلب آلية مختلفة عن التفاوض التقليدي بين الشركات والبنوك، إذ يمكن للشركات التفاوض على خفض جزء من أصل الدين أو الإعفاء من بعض الفوائد مقابل نقل أصول إلى الجهات الدائنة.
لكنه أوضح أن تطبيق هذا النموذج على مستوى الدولة أكثر تعقيدًا، بسبب ارتباط البنوك بودائع ومدخرات العملاء، ما يستدعي، من وجهة نظره، تدخل البنك المركزي لتنظيم العملية.
وطرح هيكل مسارين محتملين للتنفيذ؛ أولهما نقل بعض أصول الدولة إلى البنك المركزي مقابل تحمله جزءًا من المديونية المقابلة، والثاني التوصل إلى اتفاق بين الحكومة والبنك المركزي لإصدار سندات طويلة الأجل بفائدة مخفضة تصل إلى 5%، وبقيمة تتراوح بين 4 و5 تريليونات جنيه، على أن تكتتب فيها البنوك العاملة في مصر بصورة إلزامية.
وفي المقابل، اقترح منح البنوك مزايا وحوافز، من بينها صرف عائد على الاحتياطي الإلزامي أو تقديم تسهيلات مماثلة، مع تحمل البنك المركزي جانبًا من تكلفة العملية.
واختتم هيكل طرحه بالإشارة إلى أن ميزانيات البنك المركزي والبنوك، إلى جانب الأرباح التي تحققها المؤسسات المصرفية، تتيح – وفق تقديره – إمكانية تنفيذ المقترح، معتبرًا أن نجاحه قد يساعد الحكومة على تحقيق فوائض مالية تتيح زيادة المعاشات وتوسيع مظلة التأمين الصحي الشامل.